A internacionalização de patrimônio deixou de ser uma exclusividade de grandes conglomerados para se tornar uma etapa fundamental na gestão de riscos de qualquer investidor ou empresário brasileiro. Abrir uma conta internacional em 2026 exige um entendimento profundo não apenas das opções disponíveis no mercado, mas principalmente do rigoroso ambiente regulatório global. O processo de seleção da instituição financeira deve ser guiado por três vetores principais: o propósito do capital (proteção, transação ou sucessão), a solidez da jurisdição escolhida e a total conformidade com as exigências fiscais do país de residência fiscal do titular.
Muitos indivíduos enfrentam contas bloqueadas ou fundos congelados simplesmente por subestimarem a fase de due diligence (KYC/AML) dos bancos estrangeiros. Entregar as informações corretas na primeira tentativa acelera o processo de dias para horas. Para mitigar o risco jurisdicional e cambial, abrir uma conta internacional estruturada corretamente através de parceiros fiduciários garante acesso a moedas fortes, plataformas de investimento globais e maior blindagem contra instabilidades macroeconômicas locais. O segredo não está na abertura em si, mas na arquitetura jurídica e tributária que sustenta a remessa, a manutenção e a eventual repatriação desses recursos, especialmente após as profundas alterações na legislação brasileira de tributação de ativos no exterior.
Arquitetura de Jurisdições: Onde Alocar Seu Capital em 2026
Bancos Tradicionais vs. Instituições de Dinheiro Eletrônico (EMIs)
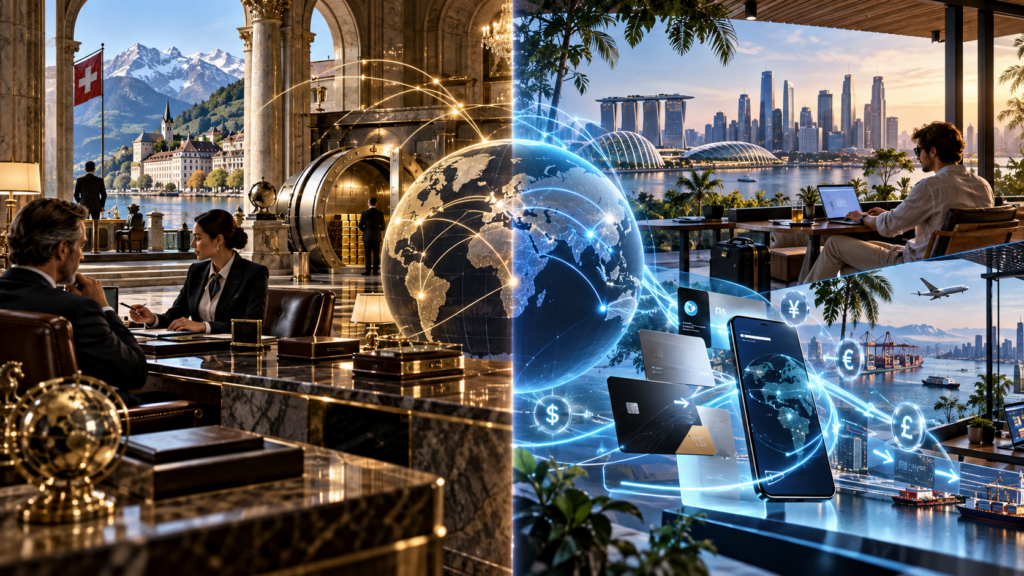
O ecossistema financeiro global atual divide-se majoritariamente entre bancos de custódia tradicional e as Instituições de Dinheiro Eletrônico (EMIs – Electronic Money Institutions). Os bancos tradicionais, localizados em praças como Suíça, Liechtenstein e Singapura, oferecem custódia segregada de ativos, crédito lombard e serviços de private banking estruturados. O processo de onboarding nessas instituições é severo, exigindo comprovação documental robusta sobre a origem de cada centavo. Trata-se da opção primária para o “Wealth Management”, onde o foco é a preservação e o crescimento do capital em um horizonte de longo prazo, com depósitos mínimos frequentemente partindo da casa dos seis dígitos.
Por outro lado, as EMIs dominam o fluxo financeiro de nômades digitais e startups operando em múltiplas moedas. Licenciadas em hubs como Lituânia ou Reino Unido, elas oferecem agilidade transacional incomparável via redes SEPA (Europa) ou ACH/Wire (EUA), mas operam sob um regime de risco diferente. Ao contrário de um banco tradicional, uma EMI geralmente salvaguarda os fundos dos clientes em contas fiduciárias (safeguarding accounts) em bancos centrais de nível 1. Essa estrutura exige que o titular entenda os limites do seguro de depósito de cada jurisdição para não expor capital de reserva a riscos operacionais de fintechs de alto volume.
Tabela Comparativa de Jurisdições e Estruturas
| Estrutura / Jurisdição | Foco Principal | Depósito Inicial Médio | Agilidade de Abertura | Proteção de Depósito (Aprox.) |
| Bancos dos EUA (Varejo/Corretoras) | Investimentos em bolsa, ACH | US$ 0 a US$ 10.000 | 1 a 3 dias úteis | FDIC (US$ 250.000) |
| Private Banks (Suíça/Singapura) | Wealth, Custódia de Ativos | US$ 500.000+ | 3 a 6 semanas | Esisuisse / SDIC (Alta variação) |
| EMIs (Europa – ex: Lituânia/UK) | Transações Multi-moedas, SEPA | € 0 a € 1.000 | 24 a 48 horas | Safeguarding (Sem seguro direto) |
| Bancos Caribenhos (Cayman/Bahamas) | Corporate, Estruturas Offshore | US$ 100.000+ | 2 a 4 semanas | Depende do regulador local |
O Novo Paradigma Tributário e o Rigor do Compliance
Transparência Fiscal e o Common Reporting Standard (CRS)
O conceito de sigilo bancário absoluto para fins de evasão fiscal foi completamente extinto pela implementação do Common Reporting Standard (CRS), orquestrado pela OCDE, e pelo FATCA, imposto pelos Estados Unidos. Atualmente, mais de 100 jurisdições trocam dados financeiros de não residentes automaticamente. Quando você abre uma conta em Portugal ou nas Ilhas Cayman apresentando seu passaporte e endereço brasileiro, a instituição financeira estrangeira tem a obrigação legal de reportar o saldo da sua conta e os rendimentos anuais diretamente para a Receita Federal do Brasil no ano subsequente.
Esse fluxo contínuo de dados exige que a contabilidade do titular esteja rigorosamente alinhada em ambas as pontas. A tentativa de operar através de jurisdições não cooperantes atrai imediatamente o escrutínio das redes de correspondentes bancários, resultando em estornos de remessas e encerramento unilateral de contas. Para compreender a estrutura global de troca de informações tributárias, a consulta às diretrizes oficiais do Common Reporting Standard (CRS) da OCDE fornece a base legal pela qual os bancos calibram seus sistemas de risco e compliance ao aceitarem clientes latino-americanos.
A Declaração de Capitais no Exterior (CBE) e a Lei 14.754/2023
No Brasil, o arcabouço regulatório tornou-se ainda mais denso com a consolidação da Lei 14.754/2023, conhecida como a nova “Lei das Offshores”. O diferimento fiscal, que antes permitia que os ganhos de capital no exterior só fossem tributados no momento da repatriação, foi substituído por uma tributação anual de 15% sobre os rendimentos. Além da declaração de Imposto de Renda (DIRPF), indivíduos com ativos no exterior que ultrapassem a marca de US$ 1 milhão (ou equivalente em outras moedas) devem preencher anualmente a Declaração de Capitais Brasileiros no Exterior.
ATENÇÃO AO LEITOR – RISCO DE MULTA: A omissão ou o atraso na entrega da Declaração do CBE (Capitais Brasileiros no Exterior) ao Banco Central do Brasil pode gerar multas severas que chegam a R$ 250.000,00, independentemente do recolhimento de impostos. A regularidade não é opcional; é a fundação da sua estratégia internacional. Detalhes operacionais podem ser validados diretamente no portal do Banco Central do Brasil.
Troubleshooting: Como Evitar Bloqueios e Due Diligence Severa
A Comprovação Inequívoca da Origem dos Recursos (Source of Wealth)
O principal motivo de bloqueio de contas internacionais em 2026, logo nos primeiros meses de operação, é a discrepância entre o perfil transacional declarado no momento da abertura (KYC) e o comportamento real da conta. Os departamentos de compliance (AML – Anti-Money Laundering) operam com algoritmos sensíveis a quebras de padrão. Se você declarou que a conta serviria para guardar poupança proveniente de salários e, de repente, recebe uma transferência substancial de uma exchange de criptomoedas ou de uma empresa terceira, a conta será congelada preventivamente.
A solução para este gargalo é a preparação proativa do dossiê de “Source of Wealth” (Origem do Patrimônio) e “Source of Funds” (Origem dos Fundos daquela transação específica). Antes de realizar qualquer remessa atípica, o cliente sênior notifica o gerente da conta ou submete os documentos comprobatórios no portal da instituição. Isso inclui contratos de venda de imóveis, distribuição de dividendos auditada ou recibos de venda de participações societárias. A comunicação prévia transforma um alerta vermelho do sistema em uma transação pré-aprovada e fluida.
Para compreender a magnitude de como grandes gestores avaliam os riscos estruturais e a proteção patrimonial inteligente em diferentes jurisdições e moedas, o entendimento macroeconômico é vital antes de alocar seu capital.
Para compreender a magnitude deste risco sob a ótica da diversificação global, recomendamos a análise técnica de estruturas e mercados globais.
Caption: A compreensão dos ciclos macroeconômicos globais é o que define a urgência de manter capital fora de sua jurisdição de origem para proteção a longo prazo.
Custos Ocultos e a Engenharia das Remessas Internacionais
O Impacto do Spread Cambial, IOF e a Rede SWIFT
A abertura da conta é gratuita na maioria das plataformas digitais, mas a rentabilidade da instituição reside nos atritos transacionais. O erro clássico do investidor iniciante é focar apenas na tarifa de manutenção da conta e ignorar o spread cambial (a diferença entre o câmbio comercial e o valor efetivamente cobrado na conversão) e os custos dos bancos correspondentes. Remessas via rede SWIFT tradicional podem sofrer deduções “silenciosas” de US$ 20 a US$ 50 no meio do caminho, aplicadas pelos bancos intermediários que processam a mensagem financeira entre o Brasil e o destino final.
Para otimizar o fluxo de capital em 2026, a estratégia correta envolve a utilização de corretoras de câmbio (FX Brokers) especializadas ou contas globais integradas que ofereçam câmbio comercial com spread transparente (geralmente entre 0,5% e 1,2%) e IOF reduzido para mesma titularidade (1,1%). Estruturar a remessa não como um envio direto SWIFT de varejo, mas através de trilhos locais até a corretora parceira que, por sua vez, injeta o capital já na moeda de destino via trilhos locais (como ACH nos EUA ou SEPA na Europa), elimina as taxas de bancos correspondentes e preserva o valor bruto do seu patrimônio.
Estava com muito receio por conta das mudanças da Lei 14.754/2023 e das exigências de compliance para o envio do CBE ao Banco Central. A orientação do guia da Conta Offshore foi perfeita para organizar meu dossiê de origem de patrimônio (Source of Wealth). Abri a conta nos EUA sem qualquer travamento.
Eduardo M.
Precisávamos estruturar uma conta multi-moeda na Europa para receber pagamentos via SEPA sem perder margem com taxas abusivas de SWIFT e spreads ocultos. O conteúdo esclareceu exatamente a diferença entre EMIs e bancos tradicionais. Processo ágil, seguro e 100% transparente.
Camila T.
Conteúdo técnico de altíssimo nível. A explicação sobre o intercâmbio de dados do CRS e o planejamento sucessório em jurisdições de Private Banking fez toda a diferença na minha tomada de decisão. Consegui alocar minha reserva em moeda forte com total conformidade fiscal.
Dr. Roberto A.
FAQ (Perguntas Frequentes)
1. É crime ter dinheiro em uma conta internacional não declarada?
Sim. A manutenção de ativos no exterior sem a devida declaração às autoridades fiscais do país de residência configura crime de evasão de divisas e sonegação fiscal, dependendo das circunstâncias e dos valores envolvidos. O Brasil exige que todos os residentes fiscais informem os saldos e os rendimentos anuais de contas no exterior na Declaração de Ajuste Anual do Imposto de Renda. Adicionalmente, caso o patrimônio total fora do Brasil supere o teto estabelecido pelo Banco Central (atualmente US$ 1 milhão), é obrigatória a entrega da declaração de Capitais Brasileiros no Exterior (CBE). A transparência é o único caminho sustentável, visto que o intercâmbio de dados bancários entre países (via CRS/FATCA) já cruza essas informações automaticamente com a Receita Federal.
2. Qual o saldo mínimo exigido para abrir uma conta bancária offshore em 2026?
O saldo mínimo exigido varia drasticamente de acordo com o escopo e a estrutura da instituição financeira escolhida. Contas de varejo internacional e carteiras digitais em corretoras nos Estados Unidos podem ser abertas com saldo inicial de zero a US$ 1.000. No entanto, se o objetivo é acessar o “Private Banking” real em jurisdições como Suíça, Singapura, ou Bahamas—buscando atendimento personalizado, arquitetura de fundos fechados, Lombard credit e planejamento sucessório robusto—os bancos de primeira linha exigem depósitos mínimos que variam de US$ 500.000 a US$ 3 milhões. As Instituições de Dinheiro Eletrônico (EMIs) focadas em transações B2B ou nômades digitais geralmente não exigem saldo mínimo, mas cobram taxas ativas de inatividade.
3. Contas em EMIs (Electronic Money Institutions) oferecem a mesma segurança que bancos tradicionais?
Não oferecem a mesma estrutura de segurança, pois operam sob regulações distintas. Um banco tradicional capta depósitos e utiliza esses fundos para fornecer crédito, oferecendo em troca a proteção de um fundo garantidor de crédito soberano (como o FDIC nos EUA ou o FGC no Brasil) até um limite específico. As EMIs não podem usar o dinheiro dos clientes para conceder empréstimos; elas são obrigadas pela legislação europeia e britânica a manter o capital dos usuários em “safeguarding accounts” (contas de salvaguarda) em bancos centrais ou bancos tradicionais Tier-1. Embora isso proteja o dinheiro contra a falência da própria EMI, o cliente não tem acesso direto a um fundo garantidor estatal caso o banco onde a EMI custódia os fundos venha a colapsar.
4. Como funciona a tributação de rendimentos de contas no exterior sob a nova legislação brasileira?
A partir de 1º de janeiro de 2024, regida pela Lei 14.754/2023, o Brasil alterou o sistema de tributação para ativos no exterior. Acabou o diferimento fiscal, onde o investidor só pagava imposto ao trazer o dinheiro de volta ou sacar da estrutura offshore. Agora, os rendimentos financeiros, incluindo juros remuneratórios de contas correntes, dividendos, e ganhos de capital em vendas de ativos, são tributados anualmente à alíquota fixa de 15%. Este imposto deve ser apurado em ficha separada na Declaração de Imposto de Renda. Para estruturas corporativas (PICs – Private Investment Companies) e Trusts mantidos em paraísos fiscais, os lucros não distribuídos também passam a ser tributados em 31 de dezembro de cada ano pelo regime de transparência fiscal.
5. Cidadãos com dupla cidadania possuem vantagens na abertura de contas internacionais?
Sim, possuir um passaporte secundário (especialmente de países da União Europeia) facilita significativamente a abertura de contas na respectiva região econômica. Um brasileiro utilizando um passaporte italiano ou português tem acesso desburocratizado a toda a rede bancária da zona SEPA (Single Euro Payments Area), enfrentando questionamentos de compliance reduzidos em comparação ao uso do passaporte brasileiro isolado. Contudo, é vital distinguir cidadania de residência fiscal. O banco abrirá a conta baseado no passaporte europeu, mas o reporte de saldo via CRS será enviado para o país onde você efetivamente paga seus impostos primários (no caso, o Brasil, caso resida lá por mais de 183 dias no ano).
Disclaimer de Transparência e E-E-A-T
As informações contidas neste guia possuem caráter estritamente educacional e não configuram recomendação de investimento, aconselhamento jurídico ou fiscal personalizado. A abertura e manutenção de contas e estruturas internacionais envolvem riscos regulatórios, cambiais e tributários complexos. Recomendamos fortemente a consulta a contadores especializados em tributação internacional e advogados societários antes de iniciar qualquer remessa de capital para o exterior.
Sobre o Autor e a Empresa
Desenvolvido pelos especialistas da Conta Offshore – Quem Somos. Com sólida experiência na arquitetura e resolução de problemas estruturais globais, nossa equipe dedica-se a decodificar as complexidades das jurisdições estrangeiras, permitindo que indivíduos e corporações brasileiras internacionalizem seu patrimônio de maneira eficiente, em total aderência às normativas do Banco Central do Brasil e da Receita Federal.
Fontes: Declaração de Capitais Brasileiros no Exterior (CBE) — Banco Central do Brasil
Common Reporting Standard (CRS) — OCDE
Com mais de 11 anos de experiência consolidada, é especialista em desmistificar a arquitetura financeira global para o mercado brasileiro. Sua atuação combina o rigor jurídico exigido pela legislação nacional com o dinamismo das principais jurisdições offshore do mundo.
À frente do Canal Offshore, lidera a estruturação de veículos fiduciários de alta complexidade. Seu foco é garantir que empresários, investidores e Holdings Familiares operem com total segurança institucional, blindando patrimônios contra instabilidades locais e otimizando a sucessão patrimonial.
Representa oficialmente a W&J Oficial da Sua Sociedade Anônima Panama Inc. (Registro RUC: 155641539-2-2018 dv 55), coordenando operações jurídicas a partir de sua sede na Calle 50, Edifício Global Plaza, Piso 10, Cidade do Panamá.
Deixe um comentário
Você precisa fazer o login para publicar um comentário.